国内纸业市场掀起一轮大规模调价潮,从包装纸、文化纸到特种纸,多家龙头企业相继发布涨价函,涨幅从每吨50元到200元不等,部分品类甚至出现多次调涨。这一轮调价犹如投入平静湖面的一颗石子,在造纸、包装、印刷、消费等各个环节荡起层层涟漪,纸制品产业链正经历一场静水深流式的变局。
一、涨价潮起:多重因素叠加推升纸价
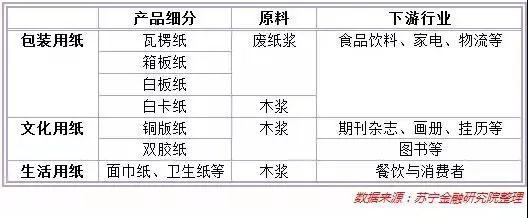
本轮纸业调价并非孤立事件,而是多重因素交织的结果。原材料成本持续攀升是核心推手。废纸、木浆等主要原料价格自年初以来震荡上行,受国际浆价高位运行、国内废纸回收量偏紧以及进口纸浆成本增加等多重影响,纸企生产成本压力显著加大。能源与物流成本居高不下。煤炭、天然气等能源价格波动,叠加运输费用上涨,进一步挤压纸企利润空间。再次,环保政策趋严倒逼行业升级。部分中小纸企因环保不达标限产停产,供给端收缩预期增强,头部企业顺势提价以转嫁成本。需求端边际改善也为涨价提供支撑——随着消费市场逐步回暖,快递包装、食品包装、图书印刷等领域用纸需求有所回升,纸企提价底气更足。
二、涟漪扩散:纸制品产业链传导效应显现
纸价上涨的涟漪效应正沿产业链向下游渐次传导。在包装领域,纸箱、纸盒、纸袋等纸制品成本直接抬升,部分包装企业被迫上调报价,小微包装厂甚至面临“接单即亏”的窘境。在印刷出版领域,文化纸涨价使图书、教辅、报刊的印制成本增加,出版社与印厂之间的价格博弈加剧。在消费品领域,纸巾、纸杯、纸餐具等生活用纸终端价格出现松动,部分品牌通过缩减促销力度或微调零售价来消化压力。而在外贸出口环节,纸制品成本上升叠加海运费用波动,令出口型企业利润进一步承压。值得关注的是,纸价波动已引发部分下游企业的囤货或替代行为——有的包装厂提前备库锁定成本,有的则尝试以塑料、无纺布等材料替代纸包装,产业链博弈趋于复杂。
三、博弈与应对:纸企与下游的攻防之道
面对涨价潮,纸企与下游客户之间的价格博弈进入白热化。头部纸企凭借规模优势和议价能力,率先提价并逐步落实;中小纸企则跟随调价,但执行力度参差不齐。下游包装、印刷企业为缓解成本压力,一方面与客户协商调价,另一方面通过优化工艺、集中采购、调整纸种结构等方式降本增效。部分龙头企业加速垂直整合,通过自建废纸回收渠道或浆纸一体化布局来平抑原料波动。与此纸制品替代品研发与绿色包装创新步伐加快,可降解材料、轻量化包装等方案受到更多关注。可以预见,此轮调价将加速行业洗牌,缺乏成本转嫁能力的小微企业面临出清风险,而具备产业链一体化优势的头部企业有望进一步巩固市场地位。
四、后市展望:涟漪之后走向何方
短期来看,纸价能否持续上行取决于成本端支撑与需求端复苏的持续性。若原料价格维持高位、供给端收缩预期不减,纸价仍有上探空间;但若下游需求不及预期,涨价传导受阻,纸企可能面临“有价无市”的尴尬。中长期而言,纸业大规模调价将推动产业链利润再分配,加速行业向规模化、绿色化、高附加值方向转型。对于下游纸制品企业而言,构建多元化采购体系、提升产品附加值、探索“以纸代塑”新赛道,将是穿越价格波动的关键。
纸业调价荡起的涟漪,终将归于平静,但水面之下的暗流涌动,正重塑着纸制品产业的竞争格局。唯有未雨绸缪、链条协同,方能在涨跌起伏中行稳致远。